

美債殖利率飆升至金融海嘯前高點!專家示警:恐拖累整體消費與經濟
;%20}%20.cls-2%20{%20fill:%20%23fff;%20}%20.cls-2,%20.cls-3%20{%20fill-rule:%20evenodd;%20}%20.cls-3%20{%20fill:%20%236d6d6d;%20}%20%3c/style%3e%3cmask%20id='mask'%20x='0'%20y='0'%20width='42'%20height='42'%20maskUnits='userSpaceOnUse'%3e%3cg%20id='mask-2'%3e%3cpolygon%20id='path-1'%20class='cls-2'%20points='0%200%2042%200%2042%2042%200%2042%200%200'/%3e%3c/g%3e%3c/mask%3e%3c/defs%3e%3c!--%20Generator:%20Adobe%20Illustrator%2028.7.1,%20SVG%20Export%20Plug-In%20.%20SVG%20Version:%201.2.0%20Build%20142)%20--%3e%3cg%3e%3cg%20id='_圖層_1'%20data-name='圖層_1'%3e%3cg%20id='Web版'%3e%3cg%20id='_財經-首頁'%20data-name='財經-首頁'%3e%3cg%20id='social_FB'%3e%3cg%20id='Group-3'%3e%3cg%20class='cls-1'%3e%3cpath%20id='Fill-1'%20class='cls-3'%20d='M21,42C6.6,42,0,36.1,0,21.7S6.6,0,21,0s21,7.3,21,21.7-6.6,20.3-21,20.3Z'/%3e%3c/g%3e%3c/g%3e%3cpath%20id='Fill-4'%20class='cls-2'%20d='M23,34v-11.8h4l.6-4.6h-4.5v-2.9c0-1.3.4-2.2,2.3-2.2h2.4v-4.1c-.4,0-1.9-.2-3.5-.2-3.5,0-5.9,2.1-5.9,6.1v3.4h-4v4.6h4v11.8h4.7Z'/%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/svg%3e)

;%20}%20.cls-2%20{%20fill:%20%23fff;%20}%20.cls-2,%20.cls-3%20{%20fill-rule:%20evenodd;%20}%20.cls-3%20{%20fill:%20%236d6d6d;%20}%20%3c/style%3e%3cmask%20id='mask'%20x='0'%20y='0'%20width='42'%20height='42'%20maskUnits='userSpaceOnUse'%3e%3cg%20id='mask-2'%3e%3cpolygon%20id='path-1'%20class='cls-2'%20points='0%200%2042%200%2042%2042%200%2042%200%200'/%3e%3c/g%3e%3c/mask%3e%3c/defs%3e%3c!--%20Generator:%20Adobe%20Illustrator%2028.7.1,%20SVG%20Export%20Plug-In%20.%20SVG%20Version:%201.2.0%20Build%20142)%20--%3e%3cg%3e%3cg%20id='_圖層_1'%20data-name='圖層_1'%3e%3cg%20id='Web版'%3e%3cg%20id='_財經-首頁'%20data-name='財經-首頁'%3e%3cg%20id='social_line'%3e%3cg%20id='Group-3'%3e%3cg%20class='cls-1'%3e%3cpath%20id='Fill-1'%20class='cls-3'%20d='M42,21.7c0,14.4-6.6,20.3-21,20.3S0,36.1,0,21.7,6.6,0,21,0s21,7.3,21,21.7'/%3e%3c/g%3e%3c/g%3e%3cpath%20id='Fill-4'%20class='cls-2'%20d='M30.6,18.3c0,.1-.1.3-.3.3h-2.6v1h2.6c.1,0,.3.1.3.3v1c0,.1-.1.3-.3.3h-2.6v1h2.6c.1,0,.3.1.3.3v1c0,.1-.1.3-.2.3h-3.8c-.1,0-.3-.1-.3-.3v-5.9c0-.1.1-.3.3-.3h3.8c.1,0,.3.1.3.3v1ZM25.5,23.2c0,.1-.1.3-.3.3h-.9s0,0,0,0h0s0,0,0,0h0s0,0,0,0l-2.7-3.7v3.6c0,.1-.1.3-.3.3h-1c-.1,0-.3-.1-.3-.3v-5.9c0-.1.1-.3.3-.3h1.1s0,0,0,0h0s0,0,0,0h0s0,0,0,0c0,0,0,0,0,0l2.7,3.7v-3.5c0-.1.1-.3.3-.3h1c.1,0,.2.1.2.3v5.9ZM19,23.2c0,.1-.1.3-.3.3h-1c-.1,0-.3-.1-.3-.3v-5.9c0-.1.1-.3.3-.3h1c.1,0,.3.1.3.3v5.9ZM16.7,23.2c0,.1-.1.3-.3.3h0s-3.8,0-3.8,0c-.1,0-.3-.1-.3-.3v-5.9c0-.1.1-.3.3-.3h1c.1,0,.3.1.3.3v4.7h2.6c.1,0,.3.1.3.3v1ZM21.4,8.9c-7.4,0-13.4,5-13.4,11s4.8,10,11.2,10.9c.4,0,1,.3,1.2.7.1.3,0,.9,0,1.2,0,0-.2,1-.2,1.2,0,.3-.3,1.3,1.2.7,1.4-.6,7.7-4.6,10.5-7.9,1.9-2.2,2.9-4.4,2.9-6.8,0-6.1-6-11-13.4-11h0Z'/%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/svg%3e)
圖、文/CTWANT
美國國債殖利率在美東時間23日大幅飆升,其中10年期美債殖利率一度升至5.125%,創下自2007年7月全球金融危機前夕以來的近19年新高。市場分析指出,此次殖利率突然走高有多項原因,包括美國經濟活動調查結果遠優於預期;聯準會(Fed)理事巴爾(Michael Barr)釋出鷹派訊號;美國財政部(U.S. Treasury)5年期國債標售遭遇疲弱需求,以及油價持續維持高檔等。
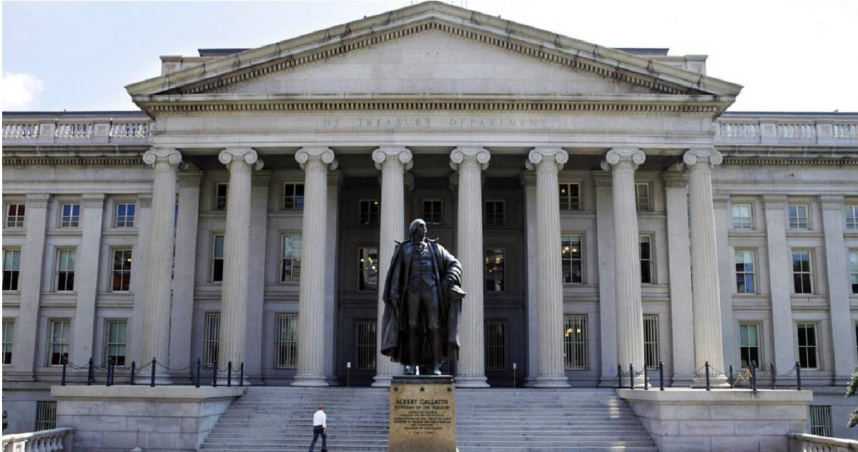
對此專家也示警,高利率將提高房貸、信用卡與企業融資成本,尤其衝擊消費者及中小企業;銀行與儲蓄者雖可獲得部分利益,但美國整體的經濟成長仍可能面臨不小壓力。
據美國財經媒體《CNBC》的報導,美國國債殖利率持續攀升,不僅對美國政府及規模達40兆美元的國債構成壓力,也可能進一步推高整體借貸成本,從房屋貸款戶到信用卡使用者都可能受到衝擊。
美國政府的債務融資成本23日大幅飆升,背後是多項因素共同作用,包括最新報告顯示通膨壓力升高、市場對聯準會10月升息的預期急遽增加,以及5年期國債標售結果顯示市場對美國國債的需求疲弱。此外,超大規模雲端運算業者(hyperscaler)近期大量發行債券,也被視為加劇市場壓力的因素之一。
美國國債殖利率也因此出現近1年半以來最大的升幅。上一次出現如此大幅度的變動,可追溯至2025年4月,當時美國總統川普(Donald Trump)首次宣布對美國貿易夥伴實施所謂「對等關稅」(reciprocal tariffs)。
值得注意的是,美國財政部長貝森特(Scott Bessent)近期推動的市場流動性措施,目前仍未產生明顯效果。儘管財政部加強回購較長天期國債的措施,試圖改善市場流動性,殖利率依然持續大幅攀升。
作為房貸及其他長期借貸的重要基準,10年期美國國債殖利率一度升至5.125%,創下全球金融危機前以來未見的水準。與此同時,通常對聯準會利率預期最為敏感的2年期國債殖利率,也上升超過13個基點,突破4.9%。市場交易員目前認為,聯準會很可能在上週升息後,於10月再次升息。
1個基點相當於0.01%,而國債殖利率與債券價格則呈反向變動,也就是債券價格下跌時,殖利率通常會上升。這類殖利率變化通常意味著借貸利率進一步升高,並可能從美國經濟最重要的環節之一,也就是消費者端,造成更直接的衝擊。消費者占美國整體經濟活動近70%,同時持有的總債務規模接近19兆美元。
全球最大的貿易信用保險與信用管理領導品牌「安聯貿易」(Allianz Trade)北美區資深經濟學家諾斯(Dan North)表示,儲蓄者確實可以從銀行存款利率逐步上升中獲益,但這些好處很可能不足以抵銷他們在其他領域面臨的成本增加。
諾斯指出,消費者是美國經濟最重要的一環,儘管他們的儲蓄利率會從「非常微小的收益」升至「稍微大一點的微小收益」,但這目前還不足以對消費者提供太大幫助;另一方面,升高的利率卻會嚴重打擊房市,並影響個人消費貸款、信用卡等各類借貸。
根據「美國聯邦存款保險公司」(Federal Deposit Insurance Corporation,FDIC)的數據,目前一般儲蓄帳戶的利率約為0.37%。自聯準會在2025年底連續3次降息,每次降息幅度為25個基點後,普通儲蓄帳戶利率一直呈現溫和下滑趨勢。
然而,房貸利率走勢完全不同,而且可能繼續上升。根據專門提供房地產市場最新動態的權威資訊平台「Mortgage News Daily」的資料,目前一般30年期房貸利率已達7.26%,僅過去幾週便上升超過0.25%,過去1年更累計上升近1%。
信用卡利率過去幾年相對穩定,但如果目前的市場趨勢持續,目前水準不太可能長期維持。當聯準會升息時,相關影響會直接傳導至最優惠利率(prime rate)。這項利率是浮動利率信用貸款的重要基準,而在聯準會上週升息25個基點後,最優惠利率目前已升至7%。
綜合來看,上述因素將使消費者借貸的成本提高,也可能降低他們申請貸款及使用信用額度的意願,進而削弱支撐美國經濟活動的重要消費動能。美國經濟規模目前約達32兆美元,而消費者借貸及信用活動是其中的重要組成部分。
諾斯表示,當聯準會提高聯邦基金利率時,短期利率以及整條殖利率曲線上的利率都會隨之上升。如果升息使某些人更難購買汽車,那麼汽車需求就會下降,汽車產業對工人的需求也會隨之減少,最終使整體經濟放緩。這是基本的經濟學原理,但利率政策對實體經濟的傳導大致就是如此。
不過,利率上升並非完全沒有正面影響。除了儲蓄者可能獲得較高存款利息之外,銀行業也可能從高利率環境中受益。銀行的商業模式涉及多項因素,在利率較高的時期,其中部分因素可能轉為有利,包括銀行向借款人收取的利率、存放款利差,以及銀行持有現金時取得更高報酬的機會。
然而,即使是銀行股,23日大多數仍然下跌。原因在於,美國國債殖利率大幅攀升可能抑制貸款需求與整體經濟活動,而目前美國經濟的其他面向原本仍維持穩健表現。
亞特蘭大聯邦準備銀行(Federal Reserve Bank of Atlanta)目前追蹤的數據顯示,2026年第3季美國國內生產毛額(GDP)年化成長率達5.1%,這也是可能促使市場要求更高國債殖利率的因素之一。
然而,如果殖利率長期維持高檔,反而可能對上述經濟成長前景構成威脅。諾斯表示,中小型企業可能承受最嚴重的衝擊,因為這些企業取得借貸資金的能力相對有限。當信貸供應減少時,企業取得融資就會更加困難,而高利率環境可能進一步放大這項問題。
延伸閱讀
免責聲明:本文為合作外稿授權《民視新聞網》原文轉載,如對內文有任何疑問請逕與原作單位確認。
;%20}%20.cls-2%20{%20fill:%20%23fff;%20}%20.cls-2,%20.cls-3%20{%20fill-rule:%20evenodd;%20}%20.cls-3%20{%20fill:%20%23ff681d;%20}%20.cls-4%20{%20mask:%20url(%23mask-1);%20}%20.cls-5%20{%20fill:%20none;%20stroke:%20%23c6c6c6;%20stroke-width:%201.3px;%20}%20%3c/style%3e%3cmask%20id='mask'%20x='0'%20y='12.3'%20width='17.3'%20height='13.9'%20maskUnits='userSpaceOnUse'%3e%3cg%20id='mask-2'%3e%3cpolygon%20id='path-1'%20class='cls-2'%20points='0%2012.3%2017.3%2012.3%2017.3%2026.3%200%2026.3%200%2012.3'/%3e%3c/g%3e%3c/mask%3e%3cmask%20id='mask-1'%20x='16.7'%20y='0'%20width='1.3'%20height='30'%20maskUnits='userSpaceOnUse'%3e%3cg%20id='mask-4'%3e%3cpolygon%20id='path-3'%20class='cls-2'%20points='16.7%200%2018%200%2018%2030%2016.7%2030%2016.7%200'/%3e%3c/g%3e%3c/mask%3e%3c/defs%3e%3c!--%20Generator:%20Adobe%20Illustrator%2028.7.1,%20SVG%20Export%20Plug-In%20.%20SVG%20Version:%201.2.0%20Build%20142)%20--%3e%3cg%3e%3cg%20id='_圖層_1'%20data-name='圖層_1'%3e%3cg%20id='Web版'%3e%3cg%20id='_財經-首頁'%20data-name='財經-首頁'%3e%3cg%20id='Hot_6-10'%3e%3cg%20id='topic'%3e%3cg%20id='topic_before'%3e%3cg%20id='Group-3'%3e%3cg%20class='cls-1'%3e%3cpath%20id='Fill-1'%20class='cls-3'%20d='M15.6,12.7c-.7-.5-1.7-.5-2.4,0L.7,22.8c-.8.7-1,1.9-.3,2.7.4.5,1,.7,1.5.7s.9-.1,1.2-.4l11.3-9.1,2.9,2.1v-4.9l-1.7-1.3Z'/%3e%3c/g%3e%3c/g%3e%3cg%20id='Group-6'%3e%3cg%20class='cls-4'%3e%3cline%20id='Stroke-4'%20class='cls-5'%20x1='17.3'%20y1='0'%20x2='17.3'%20y2='30'/%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/svg%3e) 延伸閱讀
;%20}%20.cls-2%20{%20fill:%20%23fff;%20}%20.cls-2,%20.cls-3%20{%20fill-rule:%20evenodd;%20}%20.cls-3%20{%20fill:%20%23ff681d;%20}%20.cls-4%20{%20fill:%20none;%20stroke:%20%23c6c6c6;%20stroke-width:%201.3px;%20}%20%3c/style%3e%3cmask%20id='mask'%20x='0'%20y='0'%20width='1.3'%20height='30'%20maskUnits='userSpaceOnUse'%3e%3cg%20id='mask-2'%3e%3cpolygon%20id='path-1'%20class='cls-2'%20points='0%200%201.3%200%201.3%2030%200%2030%200%200'/%3e%3c/g%3e%3c/mask%3e%3c/defs%3e%3c!--%20Generator:%20Adobe%20Illustrator%2028.7.1,%20SVG%20Export%20Plug-In%20.%20SVG%20Version:%201.2.0%20Build%20142)%20--%3e%3cg%3e%3cg%20id='_圖層_1'%20data-name='圖層_1'%3e%3cg%20id='Web版'%3e%3cg%20id='_財經-首頁'%20data-name='財經-首頁'%3e%3cg%20id='Hot_6-10'%3e%3cg%20id='topic'%3e%3cg%20id='topic_after'%3e%3cpath%20id='Fill-1'%20class='cls-3'%20d='M16.7,9.8l-5.9.8c-.9.1-1.3,1.3-.7,1.9l1.4,1.3-4.8,4.7L.7,14v4.9l5.1,3.8c.8.6,1.9.5,2.6-.2l6-5.9.9.9c.7.7,1.8.3,2-.6l.8-5.8c.1-.8-.5-1.4-1.3-1.3'/%3e%3cg%20id='Group-5'%3e%3cg%20class='cls-1'%3e%3cline%20id='Stroke-3'%20class='cls-4'%20x1='.7'%20y1='0'%20x2='.7'%20y2='30'/%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/svg%3e)
習近平訪美會晤川普 美方證實美中貿易休兵延長至明年1月
2026-09-24 09:00
快新聞/台股開低震盪!早盤下跌372點 台積電開2480元、下滑20元
2026-09-24 09:05
Meta驚喜發表AI手持裝置 還有無鏡頭智慧眼鏡
2026-09-24 09:05
委國臨時總統聯大發表演說 承諾走向民主將舉行大選
2026-09-24 09:10
巴拉圭總統聯大挺台參與聯合國 警告台海衝突比關閉荷莫茲更嚴重
2026-09-24 09:19
隱私爭議難解 Meta推無相機純語音AI智慧眼鏡
2026-09-24 09:20
強調日常冒險 Citroën 為 C3、C3 Aircross、Ami 推出 OUTDOO
2026-09-24 09:27
習近平抵達華盛頓 盼與川普深入探討全球局勢
2026-09-24 09:25