

優群10月營收年減26% 27年或有轉機?
;%20}%20.cls-2%20{%20fill:%20%23fff;%20}%20.cls-2,%20.cls-3%20{%20fill-rule:%20evenodd;%20}%20.cls-3%20{%20fill:%20%236d6d6d;%20}%20%3c/style%3e%3cmask%20id='mask'%20x='0'%20y='0'%20width='42'%20height='42'%20maskUnits='userSpaceOnUse'%3e%3cg%20id='mask-2'%3e%3cpolygon%20id='path-1'%20class='cls-2'%20points='0%200%2042%200%2042%2042%200%2042%200%200'/%3e%3c/g%3e%3c/mask%3e%3c/defs%3e%3c!--%20Generator:%20Adobe%20Illustrator%2028.7.1,%20SVG%20Export%20Plug-In%20.%20SVG%20Version:%201.2.0%20Build%20142)%20--%3e%3cg%3e%3cg%20id='_圖層_1'%20data-name='圖層_1'%3e%3cg%20id='Web版'%3e%3cg%20id='_財經-首頁'%20data-name='財經-首頁'%3e%3cg%20id='social_FB'%3e%3cg%20id='Group-3'%3e%3cg%20class='cls-1'%3e%3cpath%20id='Fill-1'%20class='cls-3'%20d='M21,42C6.6,42,0,36.1,0,21.7S6.6,0,21,0s21,7.3,21,21.7-6.6,20.3-21,20.3Z'/%3e%3c/g%3e%3c/g%3e%3cpath%20id='Fill-4'%20class='cls-2'%20d='M23,34v-11.8h4l.6-4.6h-4.5v-2.9c0-1.3.4-2.2,2.3-2.2h2.4v-4.1c-.4,0-1.9-.2-3.5-.2-3.5,0-5.9,2.1-5.9,6.1v3.4h-4v4.6h4v11.8h4.7Z'/%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/svg%3e)

;%20}%20.cls-2%20{%20fill:%20%23fff;%20}%20.cls-2,%20.cls-3%20{%20fill-rule:%20evenodd;%20}%20.cls-3%20{%20fill:%20%236d6d6d;%20}%20%3c/style%3e%3cmask%20id='mask'%20x='0'%20y='0'%20width='42'%20height='42'%20maskUnits='userSpaceOnUse'%3e%3cg%20id='mask-2'%3e%3cpolygon%20id='path-1'%20class='cls-2'%20points='0%200%2042%200%2042%2042%200%2042%200%200'/%3e%3c/g%3e%3c/mask%3e%3c/defs%3e%3c!--%20Generator:%20Adobe%20Illustrator%2028.7.1,%20SVG%20Export%20Plug-In%20.%20SVG%20Version:%201.2.0%20Build%20142)%20--%3e%3cg%3e%3cg%20id='_圖層_1'%20data-name='圖層_1'%3e%3cg%20id='Web版'%3e%3cg%20id='_財經-首頁'%20data-name='財經-首頁'%3e%3cg%20id='social_line'%3e%3cg%20id='Group-3'%3e%3cg%20class='cls-1'%3e%3cpath%20id='Fill-1'%20class='cls-3'%20d='M42,21.7c0,14.4-6.6,20.3-21,20.3S0,36.1,0,21.7,6.6,0,21,0s21,7.3,21,21.7'/%3e%3c/g%3e%3c/g%3e%3cpath%20id='Fill-4'%20class='cls-2'%20d='M30.6,18.3c0,.1-.1.3-.3.3h-2.6v1h2.6c.1,0,.3.1.3.3v1c0,.1-.1.3-.3.3h-2.6v1h2.6c.1,0,.3.1.3.3v1c0,.1-.1.3-.2.3h-3.8c-.1,0-.3-.1-.3-.3v-5.9c0-.1.1-.3.3-.3h3.8c.1,0,.3.1.3.3v1ZM25.5,23.2c0,.1-.1.3-.3.3h-.9s0,0,0,0h0s0,0,0,0h0s0,0,0,0l-2.7-3.7v3.6c0,.1-.1.3-.3.3h-1c-.1,0-.3-.1-.3-.3v-5.9c0-.1.1-.3.3-.3h1.1s0,0,0,0h0s0,0,0,0h0s0,0,0,0c0,0,0,0,0,0l2.7,3.7v-3.5c0-.1.1-.3.3-.3h1c.1,0,.2.1.2.3v5.9ZM19,23.2c0,.1-.1.3-.3.3h-1c-.1,0-.3-.1-.3-.3v-5.9c0-.1.1-.3.3-.3h1c.1,0,.3.1.3.3v5.9ZM16.7,23.2c0,.1-.1.3-.3.3h0s-3.8,0-3.8,0c-.1,0-.3-.1-.3-.3v-5.9c0-.1.1-.3.3-.3h1c.1,0,.3.1.3.3v4.7h2.6c.1,0,.3.1.3.3v1ZM21.4,8.9c-7.4,0-13.4,5-13.4,11s4.8,10,11.2,10.9c.4,0,1,.3,1.2.7.1.3,0,.9,0,1.2,0,0-.2,1-.2,1.2,0,.3-.3,1.3,1.2.7,1.4-.6,7.7-4.6,10.5-7.9,1.9-2.2,2.9-4.4,2.9-6.8,0-6.1-6-11-13.4-11h0Z'/%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/svg%3e)
財經中心/綜合報導
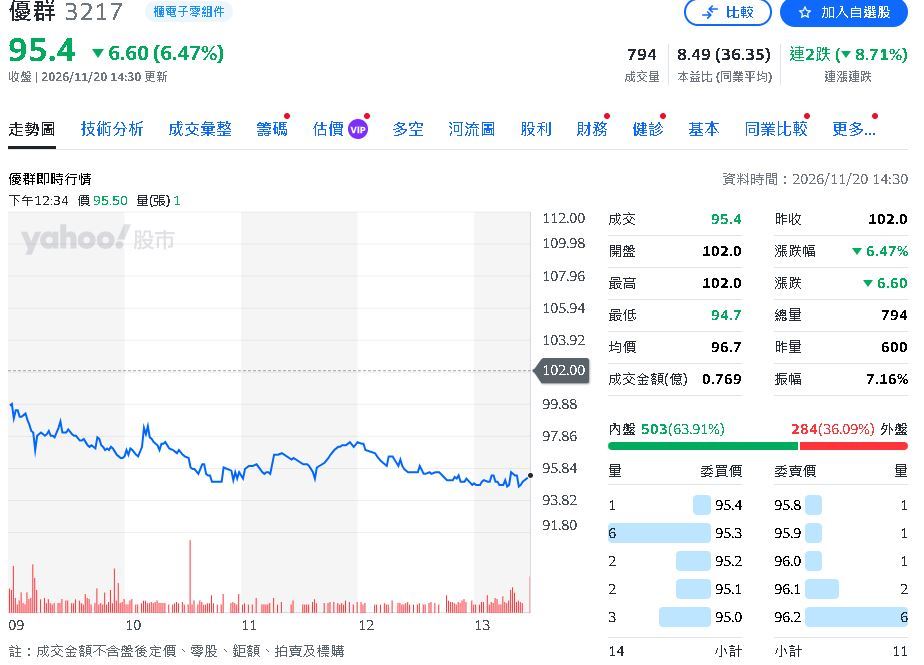
凱基對優群法說會之重點整理:公司預期26年第四季營收年減20%以上,主要受筆電與消費性電子需求下滑影響,且毛利率隨稼動率下滑也預期將季減,營收與毛利率展望皆低於市場共識。2027年營收目標是雙位數年增,動能主要來自伺服器與Telecom。DT/Server營收占比預估由2026年之14%提升至20%,主要受惠Google新案預計於27年第一季量產;Telecom產品自今年9月開始出貨,占比預估由5%提升至10%。而CAMM受客戶模組取得不易影響,目前月出貨量約50K-100K,未達原先預期之100K;HP新機種量產時程維持27年第二季,但受終端需求影響而使出貨量較具不確定性。因此優群因應終端需求疲弱的影響,逐步拓展伺服器與Telecom等新應用,有助於整體營運逐步落底回溫。市場共識預估優群2027年每股盈餘年增16.3%至14.07元,目前股價交易於約7倍2027年市場共識EPS預估。
2026第三季營運表現
26年第三季每股盈餘年減32.5%、季增19.3%至2.84元,低於市場共識10.4%。26年第三季營收年減13.8%、季增2.9%至9.7億元,低於市場共識12.5%。年減主因反映終端缺料與記憶體漲價,筆電相關產品拉貨下滑。26年第三季毛利率年減5.1ppts、季減1.5ppts至46.1%,低於市場共識1.8ppts,主要受產能利用率下滑與產品組合轉差影響。26年前三季營收年減7.7%至28.7億元,同樣受終端缺料與記憶體漲價影響;毛利率年減2.4ppts至47.5%,來自產品組合與產能利用率轉差;每股盈餘年減15.1%至8.04元。26年第三季現金流出約10億元,主要為發放現金股利,公司表示帳上現金仍充裕。公司存貨目前以原料為大宗,去化不受時效限制。一般料件庫存控制在2-3個月,超過4個月即示警;專用料則壓在2個月以下。越南廠生產標準品,可出貨至越南、泰國與中國客戶,沒有呆料疑慮。
2026第四季與2027年展望
10月營收年減26%至2.6億元,公司提及11-12月降幅應會縮小,但26年第四季營收預期仍將年減20%以上,低於市場共識預估之年增3%;毛利率隨稼動率下滑預期將季減,但新台幣走勢有利可望抵銷部分壓力,此展望亦低於市場共識預估之毛利率季增2.5ppts。公司目標是2027年營收雙位數年增,此目標並未假設筆電出貨成長,NB相關營收仍預期下滑,成長主要來自伺服器與Telecom,預期營運表現將優於2026下半年;若毛利率能維持2026下半年水準,2027年獲利有機會與2026年持平。而為了避免同業參考相關資訊調整銷售策略,公司改以應用別揭露營收結構,新產品(包含CAMM出貨量)細節不再揭露。2025年NB營收占比65.7%,若計入DT/Server中實際用於筆電之產品,比重接近70%;2026年預估降至60%,2027年再降至50%左右,反映公司逐步拓展筆電以外的應用。2027年DT/Server營收占比預估由14%提升至20%,主要來自伺服器;桌機則受惠DDR5,預期小幅年增。2027年Telecom營收占比預估由5%倍增至10%,相關產品自今年9月開始出貨,26年第四季與2027年將持續貢獻,產品細節公司暫不揭露。
產能規劃與其他
微型沖壓件已規劃移入越南廠,沖壓與電鍍製程分別於27年第三季與27年第四季導入。隨DDR DIMM、微型沖壓件與Google新案陸續在越南生產,公司預期2027年可望透過提升稼動率來改善損益狀況。公司近五年配息率都在78%-79%,考量股東報酬與營運資金需求,將維持穩定的配息政策。市場共識預估優群2027年營收年增13.5%至47.6億元,毛利率年增1.5ppts至49.6%,每股盈餘年增16.3%至14.07元,目前股價交易於約7倍2027年市場共識EPS預估。
《民視新聞網》提醒您:內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
;%20}%20.cls-2%20{%20fill:%20%23fff;%20}%20.cls-2,%20.cls-3%20{%20fill-rule:%20evenodd;%20}%20.cls-3%20{%20fill:%20%23ff681d;%20}%20.cls-4%20{%20mask:%20url(%23mask-1);%20}%20.cls-5%20{%20fill:%20none;%20stroke:%20%23c6c6c6;%20stroke-width:%201.3px;%20}%20%3c/style%3e%3cmask%20id='mask'%20x='0'%20y='12.3'%20width='17.3'%20height='13.9'%20maskUnits='userSpaceOnUse'%3e%3cg%20id='mask-2'%3e%3cpolygon%20id='path-1'%20class='cls-2'%20points='0%2012.3%2017.3%2012.3%2017.3%2026.3%200%2026.3%200%2012.3'/%3e%3c/g%3e%3c/mask%3e%3cmask%20id='mask-1'%20x='16.7'%20y='0'%20width='1.3'%20height='30'%20maskUnits='userSpaceOnUse'%3e%3cg%20id='mask-4'%3e%3cpolygon%20id='path-3'%20class='cls-2'%20points='16.7%200%2018%200%2018%2030%2016.7%2030%2016.7%200'/%3e%3c/g%3e%3c/mask%3e%3c/defs%3e%3c!--%20Generator:%20Adobe%20Illustrator%2028.7.1,%20SVG%20Export%20Plug-In%20.%20SVG%20Version:%201.2.0%20Build%20142)%20--%3e%3cg%3e%3cg%20id='_圖層_1'%20data-name='圖層_1'%3e%3cg%20id='Web版'%3e%3cg%20id='_財經-首頁'%20data-name='財經-首頁'%3e%3cg%20id='Hot_6-10'%3e%3cg%20id='topic'%3e%3cg%20id='topic_before'%3e%3cg%20id='Group-3'%3e%3cg%20class='cls-1'%3e%3cpath%20id='Fill-1'%20class='cls-3'%20d='M15.6,12.7c-.7-.5-1.7-.5-2.4,0L.7,22.8c-.8.7-1,1.9-.3,2.7.4.5,1,.7,1.5.7s.9-.1,1.2-.4l11.3-9.1,2.9,2.1v-4.9l-1.7-1.3Z'/%3e%3c/g%3e%3c/g%3e%3cg%20id='Group-6'%3e%3cg%20class='cls-4'%3e%3cline%20id='Stroke-4'%20class='cls-5'%20x1='17.3'%20y1='0'%20x2='17.3'%20y2='30'/%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/svg%3e) 延伸閱讀
;%20}%20.cls-2%20{%20fill:%20%23fff;%20}%20.cls-2,%20.cls-3%20{%20fill-rule:%20evenodd;%20}%20.cls-3%20{%20fill:%20%23ff681d;%20}%20.cls-4%20{%20fill:%20none;%20stroke:%20%23c6c6c6;%20stroke-width:%201.3px;%20}%20%3c/style%3e%3cmask%20id='mask'%20x='0'%20y='0'%20width='1.3'%20height='30'%20maskUnits='userSpaceOnUse'%3e%3cg%20id='mask-2'%3e%3cpolygon%20id='path-1'%20class='cls-2'%20points='0%200%201.3%200%201.3%2030%200%2030%200%200'/%3e%3c/g%3e%3c/mask%3e%3c/defs%3e%3c!--%20Generator:%20Adobe%20Illustrator%2028.7.1,%20SVG%20Export%20Plug-In%20.%20SVG%20Version:%201.2.0%20Build%20142)%20--%3e%3cg%3e%3cg%20id='_圖層_1'%20data-name='圖層_1'%3e%3cg%20id='Web版'%3e%3cg%20id='_財經-首頁'%20data-name='財經-首頁'%3e%3cg%20id='Hot_6-10'%3e%3cg%20id='topic'%3e%3cg%20id='topic_after'%3e%3cpath%20id='Fill-1'%20class='cls-3'%20d='M16.7,9.8l-5.9.8c-.9.1-1.3,1.3-.7,1.9l1.4,1.3-4.8,4.7L.7,14v4.9l5.1,3.8c.8.6,1.9.5,2.6-.2l6-5.9.9.9c.7.7,1.8.3,2-.6l.8-5.8c.1-.8-.5-1.4-1.3-1.3'/%3e%3cg%20id='Group-5'%3e%3cg%20class='cls-1'%3e%3cline%20id='Stroke-3'%20class='cls-4'%20x1='.7'%20y1='0'%20x2='.7'%20y2='30'/%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/svg%3e)
越南通過新土地法加速徵地 助攻重大基建預計2027上路
2026-11-21 12:19
台股一片慘綠!179檔難逃血洗…杜金龍逆勢進場「這幾檔」揭關鍵止穩時機
2026-11-21 12:20
保瑞26第三季營收疲弱 27年有轉機?
2026-11-21 15:54
倉和26年第四季成長較弱 27年有望提升!
2026-11-21 15:54
台股持續重挫!2女星崩潰喊「這些話」曬街頭躺平畫面
2026-11-21 14:57
傳軟銀曾評估1兆美元收購SK海力士 目前已放棄計畫
2026-11-21 14:39
快新聞/股民快看!政府出手了「下達4指示」護台股 基本面情況也曝光
2026-11-21 14:59
突破中國供應鏈掌控 西方擴大關鍵金屬鎢開採提煉
2026-11-21 15:09